

La fundación pide compromisos electorales para preservar las rebajas autonómicas de Sucesiones.
Heredar el piso familiar sin ahorros ni acceso al crédito puede empujar a venderlo para pagar el impuesto.
Ante las elecciones generales del 29 de noviembre, la Fundación para el Avance de la Libertad (Fundalib) reclama a los partidos proteger la vivienda, los ahorros y los negocios que las familias quieren transmitir a sus hijos. Su nuevo estudio, elaborado por Bosco Aspe, advierte de que una armonización al alza del Impuesto sobre Sucesiones y Donaciones (ISD) podría deshacer las rebajas autonómicas. La fundación pide garantizar su continuidad en los programas electorales y los futuros acuerdos de gobierno.
Heredar una casa no significa disponer de dinero para pagar el impuesto. Quien recibe el piso de sus padres con ingresos bajos o medios puede carecer de ahorros y no obtener un préstamo, viéndose empujado a vender la vivienda familiar. Existen aplazamientos y fraccionamientos sujetos a requisitos, pero no eliminan la deuda ni garantizan conservar el inmueble. Fundalib advierte de que aumentar la carga agravaría esta vulnerabilidad.
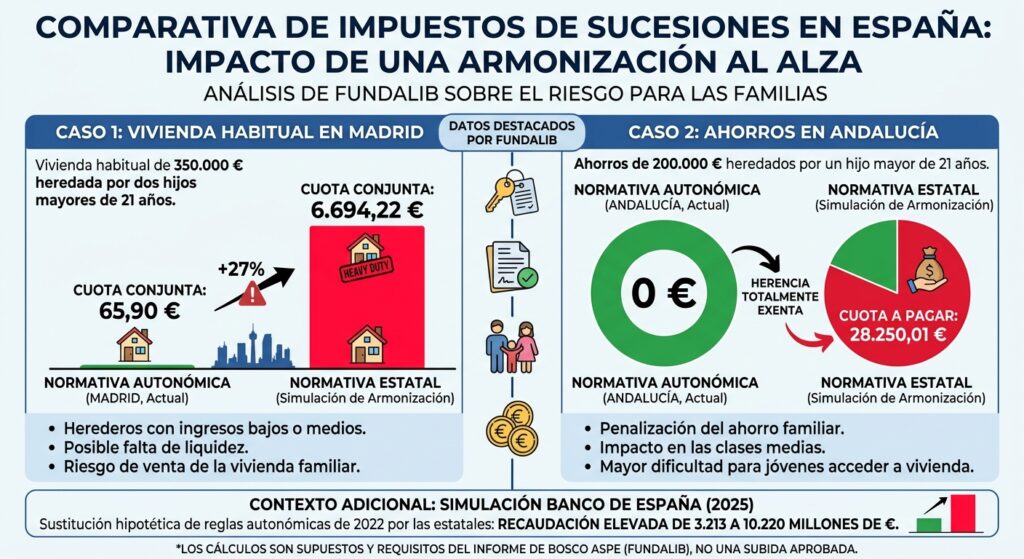
El estudio «Reforma del Impuesto de Sucesiones y Donaciones en España: Riesgos de la armonización para las familias y para la autonomía fiscal» lo ilustra con una vivienda habitual de 350.000 euros en Madrid, heredada por dos hijos mayores de 21 años. Sustituir íntegramente las reglas autonómicas por los parámetros estatales elevaría la cuota conjunta de 65,90 a 6.694,22 euros, aunque la herencia no incluyera efectivo.
En Andalucía, un hijo mayor de 21 años que heredase 200.000 euros en ahorros pasaría de pagar cero a 28.250,01 euros. Son cálculos del autor sujetos a los supuestos y requisitos del informe, no una subida aprobada. Los ejemplos muestran cómo las rebajas autonómicas permiten conservar más patrimonio familiar que la aplicación íntegra de los parámetros estatales.
Fundalib rechaza reducir el debate a gravar a los ricos: también afecta a las clases medias y a personas con pocos ingresos cuyo patrimonio se concentra en la vivienda heredada. Para los jóvenes que no consiguen ahorrar para acceder a una casa, esa transmisión puede ser decisiva. Penalizarla debilita el apoyo entre generaciones sin resolver las dificultades para crear un patrimonio propio.
Sobre las consecuencias sociales y éticas de una subida, Bosco Aspe, autor del estudio, señala: «No es justo justificar una subida de Sucesiones como un castigo a los ricos y hacer que una persona con un sueldo modesto tenga que vender el piso de sus padres para pagarla. Penalizar el ahorro familiar y la creación de riqueza nos acerca a la igualdad en la pobreza. Ante estas elecciones, los partidos deben comprometerse a que el esfuerzo de una generación sirva para que la siguiente prospere».
Una simulación del Banco de España publicada en 2025 y recogida en el informe estima que sustituir las reglas autonómicas de 2022 por las estatales elevaría la recaudación sobre herencias de 3.213 a 10.220 millones de euros. Es un escenario hipotético para las quince CCAA de régimen común: excluye donaciones, mantiene constante el comportamiento de los contribuyentes y no constituye una previsión para 2026.
La fundación pide preservar la capacidad de las CCAA para mantener y ampliar sus rebajas, descartando mínimos estatales, límites a los beneficios fiscales e impuestos complementarios que absorban ese ahorro. Propone mayor autonomía tributaria y menor dependencia de transferencias, para que cada gobierno responda por los impuestos y el gasto que decide. Los electores deben conocer antes de votar qué partidos se comprometen a proteger la herencia familiar.
Escribe un comentario